Domain isolierbar.de kaufen?
Wir ziehen mit dem Projekt
isolierbar.de um.
Sind Sie am Kauf der Domain
isolierbar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain isolierbar.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
30.1235-01 Dämmmaterial Hitzeisolierung selbstklebendSelbstklebendes Dämmmaterial zur Hitzeisolierung Dieses selbstklebende Dämmaterial kann z.B. zur Hitze- und Schallisolierung von Motorhauben verwedet werden. Artikeleigenschaften: 1300 x 1000 x 6mm, Temperaturfest bis 160°C Deckschicht: Aluminium Schaumstoff: halb offenporig mit Klebeschicht Dämmung Isolierung Dämmmaterial Alu Alubutyl Dämmung Isolierung Dämmmaterial Alu Alubutyl Dämmung Isolierung Dämmmaterial Alu Alubutyl32,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
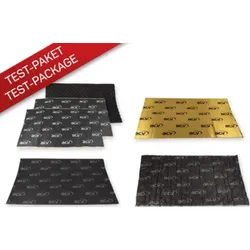
Dämmmaterial Musterkarton inklusive 1x Doorkit StandardDämmmaterial Musterkarton inklusive 1x Doorkit Standard, Artnr.: 30.1239-01, 1 Stück Dämmmaterial Mustermappe, 1 Stück Dämmmaterial Alu Butyl 460x800x2,1mm: 30.1232-21, 1 Stück Dämmmaterial Schaumstoff selbstklebend 6mm: 30.1233-05, 1 Stück Dämmmaterial Fasermatten Polyester: 30.1233-15, 1 Stück Dämmmaterial Doorkit > 2 Türen Standard: 30.1240-0164,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
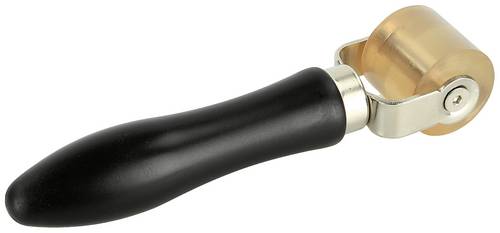
ACV Dämmmaterial Andruckroller 1St.Dämmmaterial Andruckroller. Zur optimalen Haftung ohne Lufteinschlüsse werden Dämmmaterialien mit Druck auf den Untergrund aufgebracht. Für folgende Anwendung:Verarbeitung von DämmmaterialEigenschaften:Breite: 32mm11,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
30.1235-01 Dämmmaterial Hitzeisolierung selbstklebendSelbstklebendes Dämmmaterial zur Hitzeisolierung Dieses selbstklebende Dämmaterial kann z.B. zur Hitze- und Schallisolierung von Motorhauben verwedet werden. Artikeleigenschaften: 1300 x 1000 x 6mm, Temperaturfest bis 160°C Deckschicht: Aluminium Schaumstoff: halb offenporig mit Klebeschicht Dämmung Isolierung Dämmmaterial Alu Alubutyl Dämmung Isolierung Dämmmaterial Alu Alubutyl Dämmung Isolierung Dämmmaterial Alu Alubutyl32,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Dämmmaterial Musterkarton inklusive 1x Doorkit StandardDämmmaterial Musterkarton inklusive 1x Doorkit Standard, Artnr.: 30.1239-01, 1 Stück Dämmmaterial Mustermappe, 1 Stück Dämmmaterial Alu Butyl 460x800x2,1mm: 30.1232-21, 1 Stück Dämmmaterial Schaumstoff selbstklebend 6mm: 30.1233-05, 1 Stück Dämmmaterial Fasermatten Polyester: 30.1233-15, 1 Stück Dämmmaterial Doorkit > 2 Türen Standard: 30.1240-0164,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
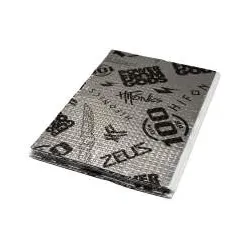
Zeus AluButyl Matten, Dämmmaterial selbstklebend ZEUS100dBAluButyl Matten, selbstklebend ZEUS 100dB Beschreibung: Wer kennt das nicht: Die Lautsprecher sind nach langer Arbeit eingebaut, der erste Hörcheck steht an, doch irgendetwas stimmt nicht: Von Musikgenuss erst einmal keine Spur. Nervige Nebengeräusche, die nicht zu der Musik gehören, überlagern das Klangerlebnis. Alles klappert und vibriert! In diesem Fall hilft nur eins - eine ordentliche Türdämmung! HiFonics bietet hierfür die passenden Materialien: ZEUS AluButyl Dämmmaterial. Kleine Türlautsprecher oder kleine Untersitzsubwoofer regen die Fahrgastzelle bzw. Bleche nicht so sehr zum Mitschwingen an als vergleichsweise ausgewachsene 15“ Subwoofer. So weisen auch ggf. neue Oberklassefahrzeuge bereits eine bessere Dämmung ab Werk auf als im Vergleich einfachere oder gerade auch ältere Fahrzeuge. Da der Einsatzzweck sehr unterschiedlich sein kann, hält HiFonics je nach Stärke der ...22,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
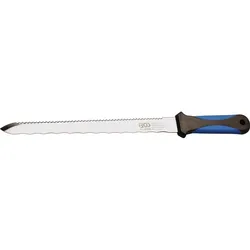
BGS 81728 Dämmstoffmesser Messer Schneiden Dämmstoff DämmstoffschneiderDämmstoffmesser Länge 420 mm Klingenlänge 280 mm 2K-Griff Messer aus rostfreiem Stahl mit doppelt gezahnten Klingen Sägeschliff für feste und harte Dämmstoffe, Wellenschliff für biegsame und weiche Dämmstoffe Extra flache Klinge. Gehärtet und poliert. Aus rostfreiem Stahl gefertig. Doppelt gezahnte Klinge Klingenspitze geeignet zum Bohren in Dämmstoffen. Mit 2-Komponenten-Griff.8,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.